
既存建築の活用で社会に価値を創出するリノベーションの重要性
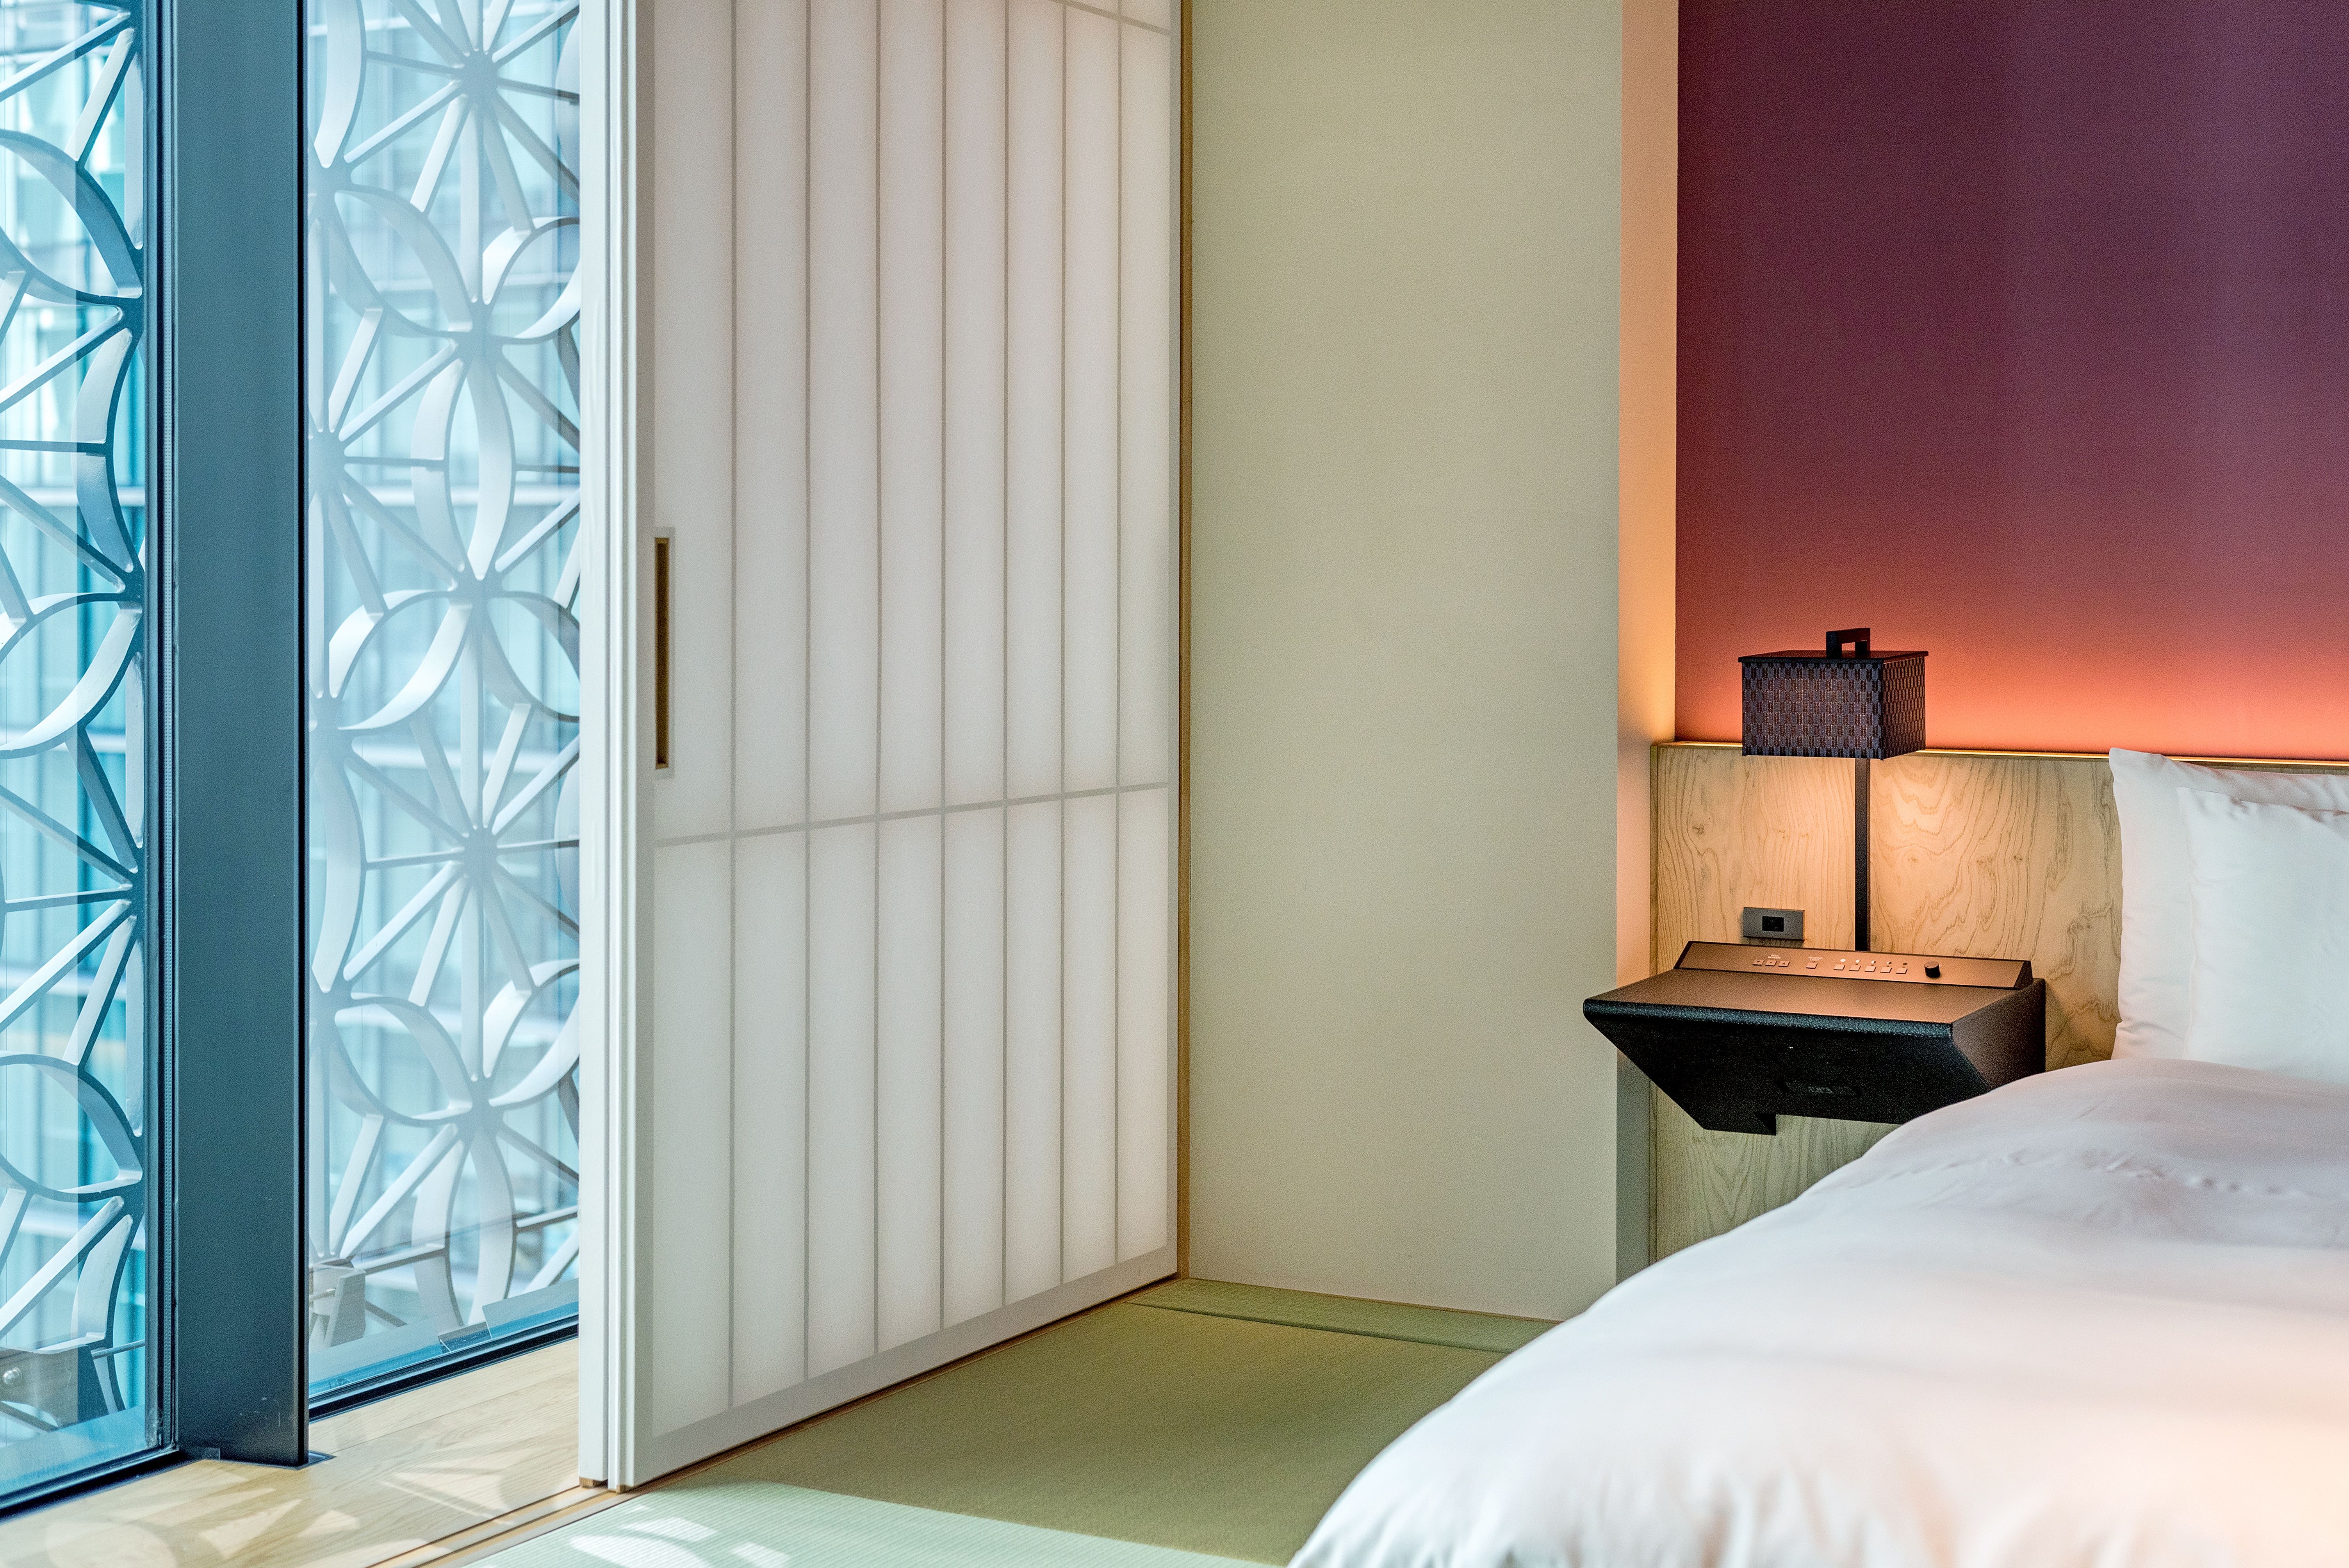
既存建築の活用で社会に価値を創出するリノベーションの重要性
リノベーションとは既存の建築物に改修を施すことで、その用途や機能を現代的なニーズに合わせて更新し価値を高める手法です。 新築の建築物を建てる過程と比較して、古い建物を解体した際に生じる大量の廃棄物を抑制できるため、環境負荷を低減する持続可能な取り組みとして注目されています。 既存の建築ストックを活用することは資源の有効利用に直結し、社会全体の資源循環を促進する重要な手段になります。 また地域経済やコミュニティの観点からも、古い建物の外観や構造を保全しながら内部を刷新することで、その街固有の歴史的な景観を守りつつ新たな経済活動を誘発する効果が期待できます。 空き家問題などの課題に対しても、現代の生活様式に適した空間へ作り変えることで資産価値を再構築し、住環境の質的な向上を図ることが可能です。 ただし実施にあたっては建築基準法などの関連法規制を遵守し、専門的な知見に基づいた構造耐性や断熱性能の向上といった技術的な要件を確実に満たす必要があります。 リノベーションは単なる美観の向上や個人の趣味嗜好を反映するだけでなく、既存の建築物を通じて地域社会へ新たな価値を創出する有効な手段であるといえるでしょう。 適切な改修を通じて建物に新しい命を吹き込むことは、長く愛着を持って使い続けるための暮らしの知恵でもあります。
理想の住まいを叶えるリノベーションローンの賢い活用法と基礎知識
理想の住まいを叶えるための手段として住宅の改修工事を選択する人が増えています。 リノベーションには資金調達が不可欠ですが、そのための仕組みであるローンには大きく分けて2つの種類が存在します。 物件購入と工事費用を合わせて借り入れる一体型と既存の住宅に対して資金を借り入れる分離型です。 一体型は住宅と同様の低金利で長期の返済が可能ですが、購入と工事の契約を同時期に進める必要があります。 一方で分離型は不動産を担保にする有担保型と担保を不要とする無担保型に分かれます。 無担保型は審査が簡便な反面、借入限度額が低く金利が高めになる傾向があるため注意が必要です。 融資の実行時期は金融機関によって異なり、工事完了後に資金が支払われる場合には着工金や中間金を支払うために別途つなぎ融資を検討することになります。 審査の際には工事請負契約書や工事費用の詳細な見積書が必ず求められます。 これらの書類を用意して自身の信用情報を整えることがスムーズな審査通過への第一歩となります。 リノベーションを成功させるためには費用の担保評価を把握し、自身の予算に合った計画を立てることが重要です。 金融機関ごとに条件が異なるため早めに相談を行うことが住まいづくりの鍵となるでしょう。

著者:宮澤賢二